投資信託について調べていると、
「ETF」という言葉を見かけることがあります。
どちらも、1つの商品を通して複数の株式などに投資できるものがあります。
そのため、
「ETFと投資信託は何が違うの?」
「ETFの方がコストが安い?」
「初心者なら投資信託の方がいい?」
と迷うかもしれません。
私自身、以前は米国ETFを使って運用していました。
その後、低コストの投資信託が増えてきたこともあり、
現在は投資信託を中心にしています。
両方を使ってみて感じたのは、
ETFと投資信託は「どちらが優れているか」だけで比べても答えが出にくい
ということです。
投資先だけでなく、
「どう買うか」「どう積み立てるか」「どう管理するか」
まで含めて考えると、自分に合う方が見えやすくなります。
この記事ではETFと投資信託の違いを整理しながら、
私がETFから投資信託中心になった理由についても紹介します。
ETFと投資信託の大きな違いは「売買のしかた」
ETFは「Exchange Traded Fund」の略で、
日本語では上場投資信託と呼ばれます。
名前のとおり、証券取引所に上場している投資信託です。
そのためETFは、
株式と同じように市場が開いている時間に価格を見ながら売買できます。
一方、一般的な非上場の投資信託は、
株式のように市場でリアルタイムに売買するものではありません。
購入や売却を申し込んだあと、
原則として1日1回算出される基準価額をもとに取引されます。
つまり、
投資対象が似ている商品でも、「買い方・売り方」が違う
ということです。
ETFと投資信託の違いを比較
主な違いを整理すると、次のようになります。
| 比較 | 投資信託 | ETF |
|---|---|---|
| 売買方法 | 基準価額をもとに購入・売却 | 市場でリアルタイムに売買 |
| 価格を指定した注文 | 基本的にできない | 指値注文などが可能 |
| 自動積立 | 利用しやすい | 証券会社・商品による |
| 購入単位 | 少額から購入できる商品が多い | 市場価格・売買単位などによる |
| 分配金 | 分配する商品・抑える商品がある | 分配金を支払う商品が一般的 |
| 再投資 | 分配を抑えてファンド内で運用を続ける商品なら手間が少ない | 受け取った分配金を再投資する場合は自分で行うのが基本 |
| 管理 | 積立を仕組み化しやすい | 売買・分配金など管理する項目が増える場合がある |
もちろん、商品や証券会社によって条件は異なります。
この表は、
「ETFと投資信託のどちらが上か」を決めるためではなく、
運用方法の違いを整理するための目安として見てください。
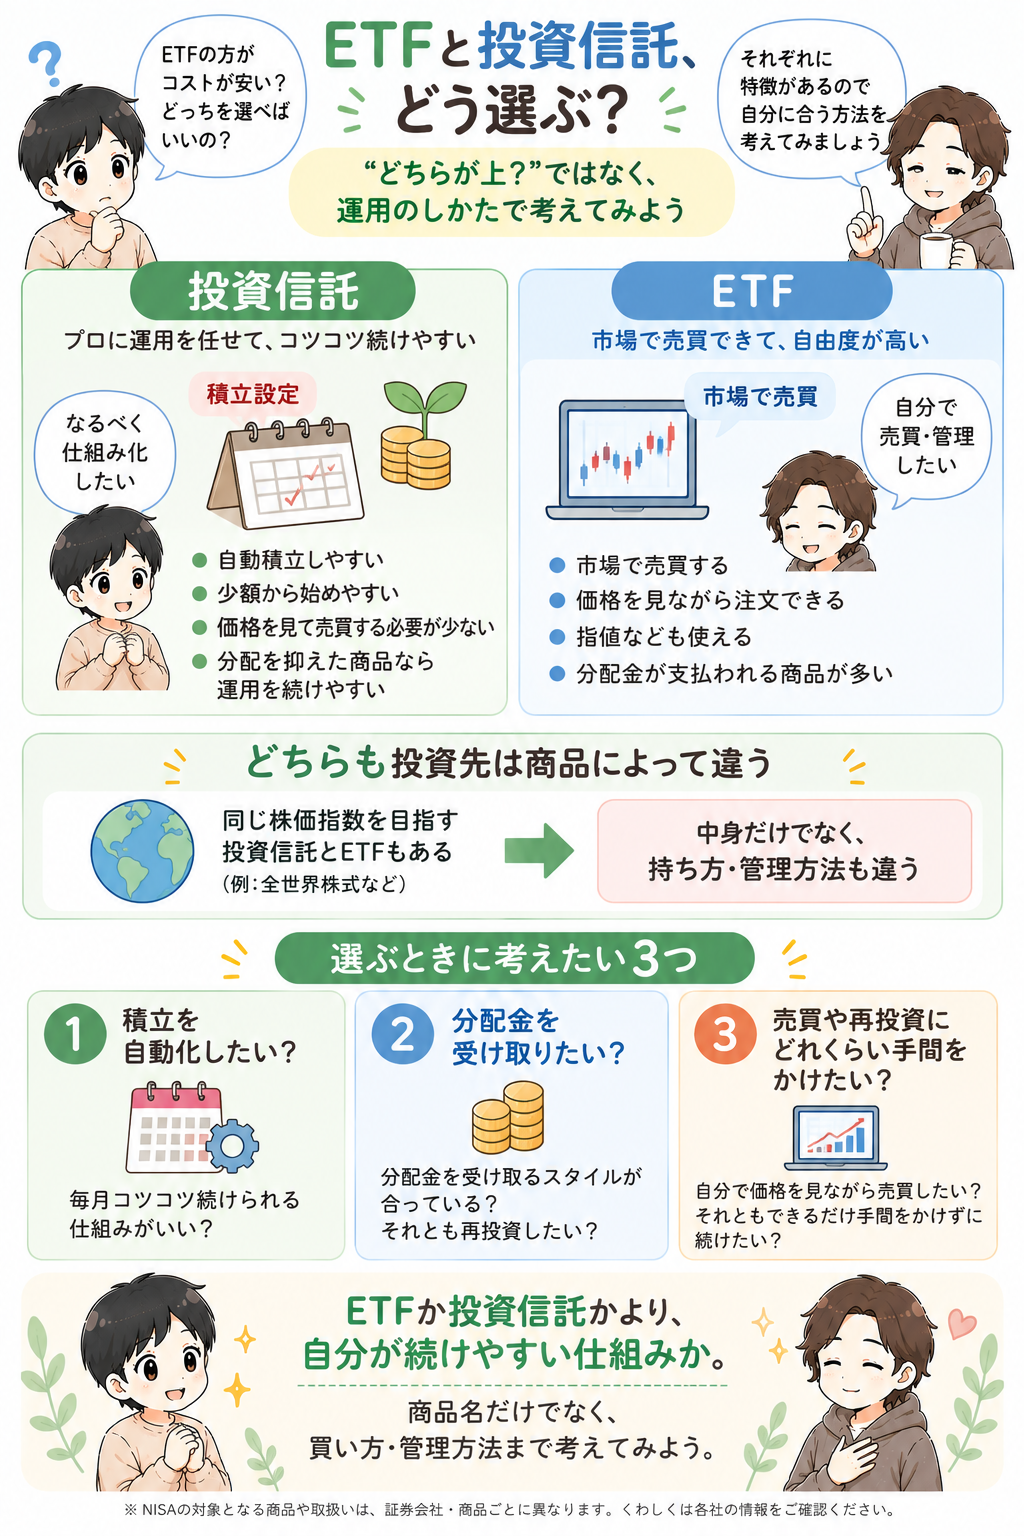
ETFと投資信託は「運用のしかた」で考える
違いを並べてみても、
「結局、自分はどちらを選べばいいの?」
と思うかもしれません。
そんなときは、
商品そのものだけではなく、
自分がどのように運用したいかから考えてみると分かりやすくなります。
たとえば、
- 毎月の積立をできるだけ自動化したい
- 価格を見ながら注文する回数を減らしたい
- 再投資について毎回考えたくない
という人なら、
投資信託の仕組みが使いやすいと感じるかもしれません。
一方で、
- 市場価格を見ながら売買したい
- 指値注文などを使いたい
- 分配金を受け取りたい
- ETFという形で保有したい商品がある
という人なら、
ETFの特徴が合う場合もあります。
「初心者だから投資信託」「経験者だからETF」と分ける必要はない
と思っています。
自分が何をしたいのかで選ぶ方が自然です。
「ETFの方が低コスト」とは限らない
私がETFを使い始めた頃は、
低コストで世界の株式市場などに投資する方法として、
ETFに魅力を感じていました。
実際、ETFには経費率の低い商品があります。
ただ現在は、
日本の投資信託にも信託報酬の低い商品が増えています。
そのため、
「ETFだから安い」「投資信託だから高い」と一括りにはできません。
比較するときは、
実際に検討しているETFと投資信託について、
それぞれの保有コストや売買時の費用などを確認する必要があります。
そして私は、
わずかなコスト差だけではなく、
管理にかかる手間も含めて考えるようになりました。
分配金の扱いも大きな違いだった
ETFを保有していて、
私が投資信託との違いを感じたものの一つが分配金です。
分配金が口座に入ってくるのは、
うれしく感じることもありました。
一方、資産を積み上げている時期には、
受け取った分配金をどうするかを考える必要があります。
再投資するのであれば、
- どのETFを買うか
- いつ買うか
- 他の資産とのバランスをどうするか
といった判断も増えます。
投資信託には、
分配を抑えてファンド内で運用を続けるタイプの商品があります。
私は資産形成中ということもあり、
受け取ってから再投資するより、なるべく運用の中で完結する方が管理しやすい
と感じるようになりました。
私がETFを使っていた頃
以前の私は、
全世界株式に投資するETFを中心にしながら、
いくつかのETFを組み合わせていました。
たとえば、
- 全世界株式
- ヘルスケア
- 生活必需品
- 高配当株
といったETFです。
当時は、
自分で組み合わせを考えること自体も楽しかったです。
分配金が入るのもうれしかったですし、
「次はどこへ投資しよう」
と考える面白さもありました。
ただ、商品が増えるにつれて、
判断することも増えていきました。
「今月はどれを買い増す?」
「分配金はどこへ再投資する?」
「この比率でいい?」
「もっと良いETFがあるのでは?」
投資について考える時間が増えていったんです。
それ自体が悪いわけではありません。
むしろ、いろいろ試したからこそ、
自分が何を重視したいのかが少しずつ分かってきました。
ETFから投資信託中心になった理由
その後、日本でも低コストの投資信託が増えてきました。
同じように世界の株式市場へ広く投資できるのであれば、
私にとっては、
- 自動で積み立てられる
- 少額でも投資額を決めやすい
- 分配金の再投資を毎回考えなくていい
- 商品数を増やさず管理できる
という点の方が、
だんだん魅力的に感じるようになりました。
現在は、
新NISAで全世界株式の投資信託を中心に積み立てています。
これは、
「ETFより投資信託の方が優れている」と判断したからではありません。
今の私には、
投資に使う時間や判断を減らし、
家計の中で無理なく続けられる形の方が合っていると感じたからです。
ETFを使った経験があったからこそ、
今のシンプルな形を選べた部分もあると思っています。
新NISAではETFも使える
「新NISAなら投資信託だけなの?」
と思う方もいるかもしれません。
新NISAでは、
条件を満たすETFも投資対象になります。
成長投資枠では対象となるETFがあり、
つみたて投資枠にも一定の基準を満たしたETFが含まれています。
そのため、
「NISAだから投資信託を選ぶ」というより、
NISAの中で自分がどんな運用をしたいか
を考える方が分かりやすいと思います。
なお、NISAの対象になるかどうかは商品によって異なるため、
実際に購入するときは最新の対象商品を確認してください。
NISAならETFの分配金は全部非課税?
ここは少し注意したいところです。
NISAでは、対象となる上場株式等の配当等や売却益を非課税にできる仕組みがあります。
ただし、国内上場ETFなどの分配金については、
受取方法によってNISAの非課税扱いにならない場合があります。
また、海外ETFでは、
投資先の国で税金がかかる場合もあります。
そのため、
「NISAでETFを買えば、分配金に関する税金はすべてゼロ」
と単純には考えない方がよいでしょう。
ETFを選ぶ場合は、
商品だけでなく、分配金の受取方法や税金の仕組みも確認しておきたいところです。
結局、初心者はETFと投資信託のどちらを選ぶ?
私は、
「初心者なら必ずこちら」
と決める必要はないと思っています。
それよりも、
- 毎月の積立をどこまで自動化したいか
- 市場価格を見ながら売買したいか
- 分配金を受け取りたいか
- 再投資を自分で管理したいか
- 投資の管理にどれくらい時間を使いたいか
を考えてみる方が、自分に合うものを選びやすくなります。
私の場合は、
いろいろなETFを持つ経験をしたあとで、
「なるべく考えなくても続けられる仕組み」
を重視するようになりました。
その結果が、
今の投資信託中心の運用です。
まとめ|ETFか投資信託かより「どう運用したいか」
ETFと投資信託には、
売買方法や積立のしやすさ、
分配金の扱いなどに違いがあります。
一方で、
同じような指数への連動を目指す商品もあります。
だから私は、
「ETFと投資信託のどちらが優れているか」
だけでは選びません。
自分はどんな投資先を選びたいのか。
どのように積み立てたいのか。
どれくらい管理に時間を使いたいのか。
そこまで含めて考えるようにしています。
私はETFを使っていた時期を経て、
現在は投資信託中心になりました。
投資方法をシンプルにしたことで、
投資について考える時間も以前より減りました。
ETFか投資信託かより、自分が無理なく続けられる仕組みか。
今は、それを大切にしています。
▶ 次に読みたい記事
ETFと投資信託を比較すると、
次に気になりやすいのが「コスト」です。
ただ、信託報酬が少しでも安ければ、
そのたびに商品を乗り換えた方がいいのでしょうか。
📌 関連記事
※ETF・投資信託の売買方法、積立サービス、手数料、分配方針、NISAの対象可否などは商品や金融機関によって異なります。実際に投資する際は、最新の商品情報をご確認ください。
※本記事は筆者個人の経験や考え方をもとにした内容であり、特定の金融商品や投資手法を推奨するものではありません。投資には価格変動リスクがあり、元本割れの可能性があります。