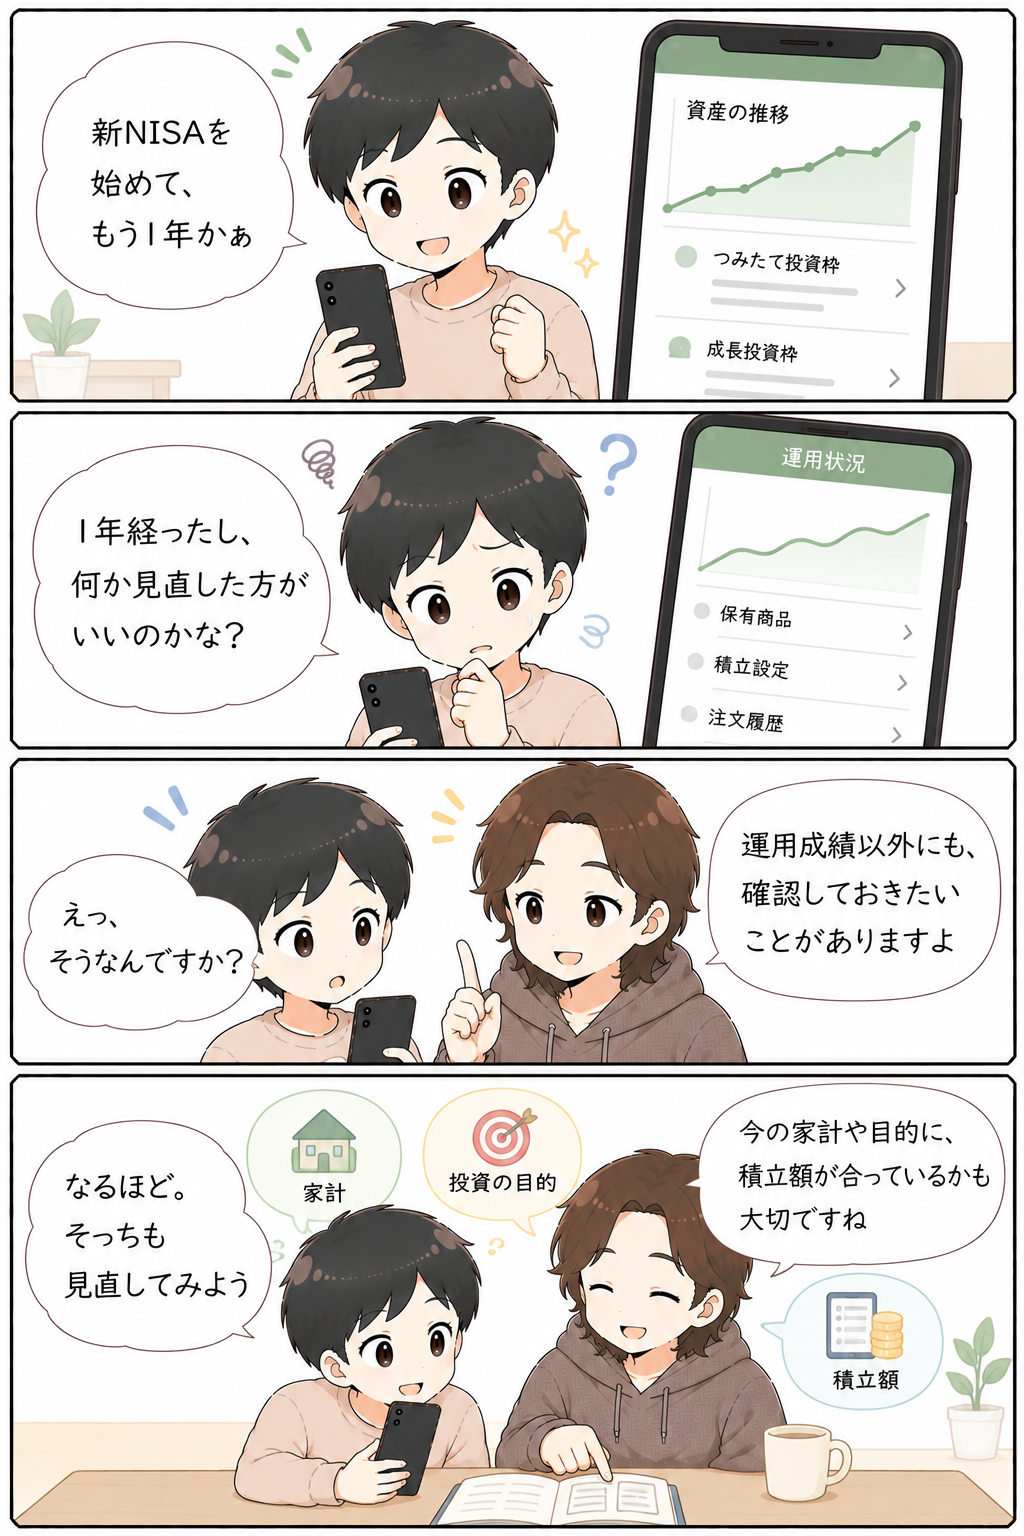
新NISAで積立投資を始めて、もうすぐ1年。
最初は積立設定をするだけでも迷っていたのに、気づけば毎月の積立が当たり前になっていた。
そんなとき、ふと考えることがあります。
「このまま同じ金額で続けていいのかな」
「1年経ったし、何か見直した方がいい?」
「思ったほど増えていないけど、大丈夫?」
私も長く投資を続ける中で、積立額を増やしたり、減らしたり、ときには中断したりしてきました。
振り返ってみると、その理由は株価の動きよりも、収入や家族の状況など、生活の変化によるものが多かったように思います。
この記事では、積立投資を1年続けたときに確認しておきたい5つのポイントと、私自身が積立額を見直してきた経験を紹介します。
この記事の結論
積立投資を1年続けたら、運用成績だけでなく、家計や投資の目的が今の生活に合っているか確認してみましょう。
見直したからといって、必ず積立額や商品を変更する必要はありません。
確認した結果、今の方針を続けるという判断もあります。
積立投資を1年続けたら、何を見直せばいい?
1年間積立投資を続けると、どうしても気になるのが運用成績です。
利益が出ていればうれしいですし、損失が出ていれば不安になることもあります。
ただ、1年間の運用成績だけで、投資が成功したか失敗したかを判断するのは難しいと思います。
株式市場は、1年という期間でも大きく値動きすることがあります。
評価額が増えたからといって今の投資方法が必ず正しいわけではありませんし、減ったからといって間違っていたとも限りません。
私が見直す際に重視しているのは、主に家計の状況です。
生活防衛資金は十分にあるか。
毎月の収支に無理はないか。
教育費など、将来必要になるお金を確保できているか。
こうしたことを確認したうえで、積立額を変更する必要があるか考えています。
「見直すこと」と「変更すること」は別です。
確認した結果、今のままで問題なければ、無理に変更しなくてもよいと思います。
積立投資で見直したい5つの確認ポイント
積立投資を始めて1年ほど経ったら、次の5つを確認してみてはいかがでしょうか。
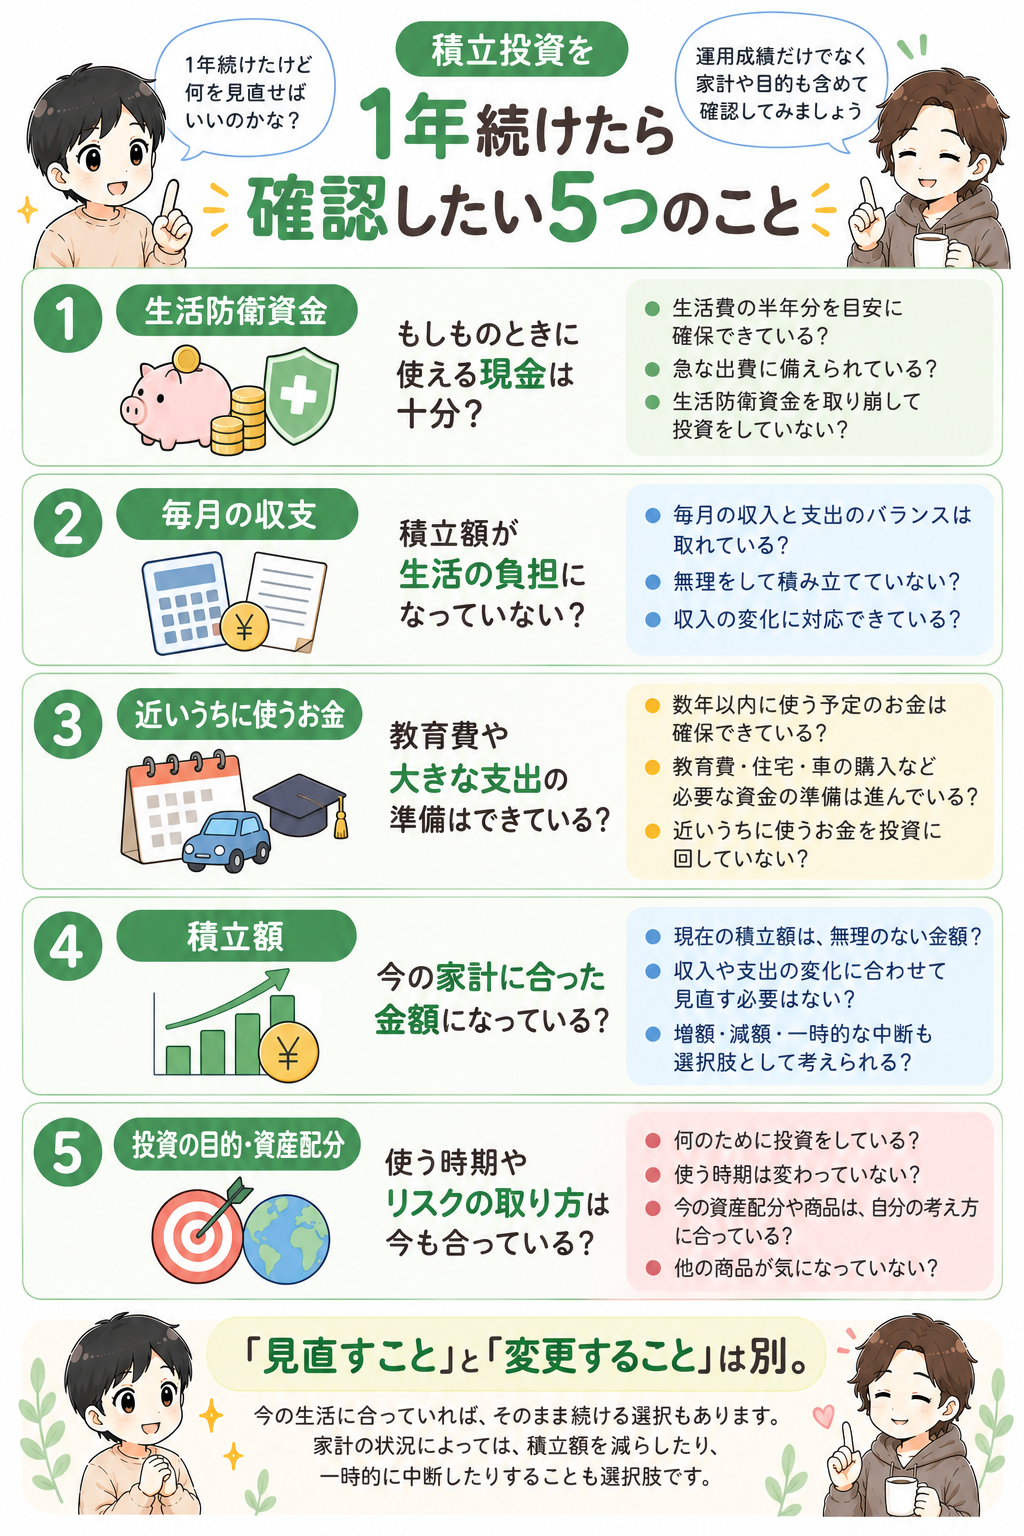
① 生活防衛資金は十分に確保できているか
最初に確認したいのは、生活防衛資金です。
生活防衛資金とは、収入の減少や急な出費などに備えて、投資とは別に確保しておくお金のことです。
私は最低でも生活費の半年分を、現金で確保することを目安にしています。
ただし、半年分がすべての家庭にとって十分とは限りません。
収入の安定性や家族構成、毎月の支出などによって、必要な金額は変わります。
例えば、子どもが生まれたり、住宅や車を購入したりすると、家計の状況が変わることがあります。
積立を始めたときには十分だった生活防衛資金も、今の生活に合わせて確認し直す必要があるかもしれません。
→ 生活防衛資金はいくら必要?投資を始める前の家計とお金の分け方
② 毎月の収支に無理はないか
次に確認したいのは、毎月の収入と支出です。
積立設定をしたときは無理のない金額だったとしても、その後も同じとは限りません。
収入が増えることもあれば、減ることもあります。
食費や光熱費、教育費などが増えることもあるでしょう。
積立額を維持するために、生活費を無理に切り詰めたり、必要な貯蓄を取り崩したりしていないか確認してみます。
毎月の収支に余裕がなくなっているなら、積立額を減らすことも選択肢です。
反対に、収入が増えて家計に余裕ができた場合は、増額を検討してもよいと思います。
大切なのは、以前決めた金額にこだわりすぎないことです。
③ 近いうちに必要になるお金を確保できているか
教育費や住宅関係の支出、車の購入など、まとまったお金が必要になることもあります。
こうした支出の予定が変わっていないかも確認したいところです。
特に、近いうちに使うことが決まっているお金は、値動きのある資産で運用することが適切とは限りません。
必要な時期に相場が下がっている可能性もあるからです。
私も子どもの将来の学費について、どのくらい準備できているかを確認しながら、投資に回せる金額を考えてきました。
将来のための投資と、使う時期が近づいているお金の準備。
どちらか一方だけでなく、家計全体で考えることが大切だと思っています。
④ 積立額は今の生活に合っているか
生活防衛資金や毎月の収支、近い将来の支出を確認したら、積立額について考えてみます。
例えば、毎月3万円を積み立てている場合でも、その金額が今の家計に合っているかどうかは家庭によって異なります。
収入が増えて余裕があれば、積立額を増やすこともできます。
支出が増えて負担を感じているなら、減額してもよいでしょう。
一時的に収入が減っている場合には、中断を検討することもあります。
もちろん、今の金額が無理なく続けられるなら、変更しないという判断もあります。
→ 新NISAの積立額はいくらがいい?家計から考える毎月の金額
⑤ 投資の目的・期間と資産配分は合っているか
最後に、投資を始めた目的と、現在の資産配分を確認します。
例えば、老後のために20年以上先を見据えて投資している場合と、数年後に使う予定のお金を準備している場合では、考え方が異なります。
また、全世界株式の投資信託を1本保有していても、投資している資産が株式100%であれば、株式市場全体の値下がりによる影響を受けます。
投資を始めたときに考えていたリスクを、今も受け入れられるか。
必要なお金を確保したうえで、今の資産配分を続けられるか。
そうした視点から確認してみるとよいと思います。
ただし、相場が上がったり下がったりするたびに、資産配分を変更する必要はありません。
投資の目的や期間、家計の状況など、前提条件が大きく変わっていなければ、今の方針を維持することも選択肢です。
→ 初心者向けポートフォリオの考え方|家計全体から資産配分を整理する
私が積立額を増やしたり、減らしたりしてきた理由
私はこれまで約20年間、さまざまな方法で投資をしてきました。
現在は新NISAで全世界株式の投資信託を中心に積み立てています。
ただ、長く投資を続けてきたからといって、ずっと同じ金額を積み立ててきたわけではありません。
生活の状況に合わせて、積立額を変更してきました。
収入が増えたときは積立額を増やした
収入が増え、家計に余裕ができたときには、積立額を増やしたことがあります。
ただし、収入が増えた分をすべて投資に回すわけではありません。
毎月の生活費や将来必要になるお金を確認したうえで、投資に回せる金額を考えてきました。
積立額を増やすこと自体が目的ではなく、家計に無理のない範囲で資産形成を進めたいからです。
住宅や車の購入、子どもの誕生で積立額を減らした
反対に、積立額を減らしたことも何度かあります。
住宅の購入や車の購入、子どもの誕生など、生活に大きな変化があったときです。
こうした出来事があると、まとまった支出が発生したり、毎月の生活費が変わったりします。
生活防衛資金を補填する必要があったときには、積立額を減らして現金の確保を優先しました。
また、臨時収入があったときや、子どもの将来の学費の準備状況によっても、投資に回せる金額は変わってきました。
投資を始めたときに決めた金額が、その後もずっと適切とは限りません。
生活が変われば、投資に回せるお金も変わる。
長く続けてきた中で、そう感じています。
収入が減ったときは、積立を中断したこともある
一時的に収入が減り、積立を中断したこともあります。
そのときは、正直なところ抵抗がありました。
それまでずっと続けてきたことだったので、積立を止めると、目標が遠のいてしまうような気持ちになったのです。
できれば続けたい。
でも、そのときは収入を安定させることを優先する必要がありました。
先の見通しがある程度立っていたこともあり、今は積立を止めても仕方がないと判断しました。
その後、収入は増えて安定しました。
振り返ってみると、あのとき無理に積立を続けることだけにこだわらなくてよかったと思っています。
もちろん、これは私自身の経験です。
積立を中断すれば、その期間に購入できたはずの投資信託を買わないことになりますし、将来の運用結果にも影響する可能性があります。
それでも、当時の私にとっては、家計と収入の安定を優先することが必要でした。
積立を止めることと、投資の目的を諦めることは、必ずしも同じではない。
今はそう考えています。
見直した結果、何も変えなくてもいい
ここまで5つの確認ポイントを紹介してきましたが、毎年必ず積立額や投資商品を変更する必要はありません。
生活防衛資金が十分にあり、毎月の収支にも無理がない。
近いうちに必要なお金も確保できていて、投資の目的や期間も変わっていない。
そうであれば、今の積立額や投資方針を維持することもできます。
私自身も、投資方針を決める前提条件が大きく変わらなければ、無理に変更しないことがあります。
特に、相場が好調だから積立額を増やす、値下がりしたから減らす、といった判断には慎重でありたいと思っています。
相場の動きを正確に予測することは難しいからです。
見直しとは、何かを変更するためだけの作業ではありません。
今のままでよいと確認することも、見直しの一つです。
積立投資の見直しは、1年後まで待たなくてもいい
この記事では「1年後の見直し」をテーマにしていますが、必ず1年間待つ必要はありません。
私自身、毎年決まった時期に積立額を変更しているわけではありません。
収入や支出など、家計に変化があったときに見直しています。
例えば、次のような場合です。
- 収入が増えたり、減ったりしたとき
- 住宅や車など、大きな支出が発生するとき
- 子どもの誕生などで生活費が変わったとき
- 教育費など、将来必要になるお金の見通しが変わったとき
- 生活防衛資金が不足していると感じたとき
- 投資の目的や使う時期が変わったとき
こうした変化があれば、積立を始めて数か月でも見直してよいと思います。
反対に、1年経っても生活や投資の前提条件が変わっていなければ、今の方針を続けることもできます。
「1年経ったから何かを変えなければ」と考える必要はありません。
見直した結果、積立を減らす・止めると判断したら
家計を確認した結果、今の積立額を続けることが難しいと感じる場合もあるでしょう。
そのときは、積立額を減らしたり、一時的に中断したりすることも選択肢です。
ただし、積立設定を止めることと、すでに保有している投資信託を売却することは別の判断です。
毎月の新しい購入を止めても、保有している投資信託をそのまま持ち続けることはできます。
一方、生活費などに充てるため現金が必要であれば、保有資産の売却を検討する場合もあります。
何を変更する必要があるのか、分けて考えてみるとよいと思います。
- 積立額を減らすのか
- 一時的に積立を止めるのか
- 投資方針そのものを変更するのか
- 保有資産を取り崩す必要があるのか
それぞれ判断する理由は異なります。
よくある質問
Q. 新NISAを始めて1年経ったら、投資信託を変更した方がいいですか?
1年経ったという理由だけで変更する必要はありません。
投資の目的や期間、資産配分、商品の特徴などを確認し、今の方針に合っているか考えてみましょう。
Q. 1年間で利益が出ていない場合、積立方法を見直すべきですか?
利益が出ていないことだけで、積立方法が間違っているとは限りません。
短期間の運用成績だけでなく、家計に無理がないか、投資の目的や期間に合っているかを確認することが大切です。
Q. 積立額を減らすと、長期投資では不利になりますか?
積立額を減らせば、その分だけ将来の投資元本は少なくなります。運用結果にも影響する可能性があります。
ただし、家計に負担をかけてまで積立額を維持することが適切とは限りません。
生活防衛資金や必要な支出を確認し、無理のない金額を考えてみましょう。
Q. 積立を一時的に中断したら、保有している投資信託も売却する必要がありますか?
いいえ。積立を中断することと、保有資産を売却することは別です。
新たな購入を止めても、保有している投資信託をそのまま持ち続けることはできます。
ただし、保有中も価格変動によって評価額は増減します。
まとめ|積立投資の見直しは、今の生活に合っているかを確認すること
新NISAで積立投資を始めて1年ほど経ったら、運用成績だけでなく、家計や投資の目的も振り返ってみてはいかがでしょうか。
積立投資で確認したい5つのこと
- 生活防衛資金は十分に確保できているか
- 毎月の収支に無理はないか
- 近いうちに必要になるお金を確保できているか
- 積立額は今の生活に合っているか
- 投資の目的・期間と資産配分は合っているか
私もこれまで、収入や生活環境の変化に合わせて、積立額を増やしたり減らしたりしてきました。
積立を中断したときには、目標が遠のくように感じたこともあります。
それでも、生活を優先する必要がある時期はありました。
積立投資は、生活とは切り離せないものだと思っています。
見直した結果、今のまま続けることもあれば、金額を変えることもある。
大切なのは、以前決めたルールを守ることだけではなく、今の生活に合った方法を考えることではないでしょうか。
次に考えたいこと|積立投資のやめ時
家計を見直して、積立額を減らしたり、一時的に止めたりする必要があると感じた方へ。
次のSTEPでは、積立投資をいつまで続けるのか、減額・中断・終了や取り崩しについて考えていきます。
私自身の積立投資の振り返り
この記事では、積立投資を見直す際の考え方を紹介しました。
実際に私が1年間の積立投資を振り返った記録も公開しています。
また、投資信託の選び方や資産配分について改めて確認したい場合は、STEP3の商品選びガイドも参考にしてみてください。
※この記事は筆者の投資経験と一般的な情報をもとに、積立投資の見直し方を紹介するものです。特定の金融商品の購入・売却を推奨するものではありません。投資には元本割れのリスクがあります。実際の判断は、ご自身の家計や目的、リスク許容度に合わせて行ってください。