ポートフォリオを考えていると、
「債券も入れたほうがいいの?」
という疑問が出てくることがあります。
株式100%だと値動きが大きそう。
でも、そもそも債券は何のために持つのかよく分からない。
私もポートフォリオを考える中で、
債券を持っていた時期があります。
今は投資部分を株式中心にしていますが、
「債券はいらない」と考えているわけではありません。
大切なのは、
債券を持つかどうかを先に決めるのではなく、
自分のポートフォリオで何を補いたいのかを考えること
だと思っています。
この記事では、
債券の役割や現金との違いを整理しながら、
私自身が今のところ債券を組み入れていない理由についても紹介します。
そもそも債券は何のために持つ?
債券は、国や企業などがお金を借りるために発行するものです。
株式とは仕組みが異なり、
あらかじめ決められた条件に基づいて利子が支払われ、
満期には償還されるのが基本です。
ポートフォリオでは、
株式とは異なる値動きや収益源を持つ資産として組み合わせることがあります。
そのため、
株式だけのポートフォリオより値動きを調整する目的
で使われることもあります。
ただし、
「債券=安全」
と考えるのは少し違います。
債券にも、
金利の変化による価格変動や、
発行体の信用状態によるリスクがあります。
外国の債券であれば、
商品によっては為替の影響も受けます。
また、株式が下がったときに、
債券が必ず上がるわけでもありません。
だから私は、
「株式が怖いから、とりあえず債券を入れる」
ではなく、
何のために債券を入れるのかから考えるようにしています。
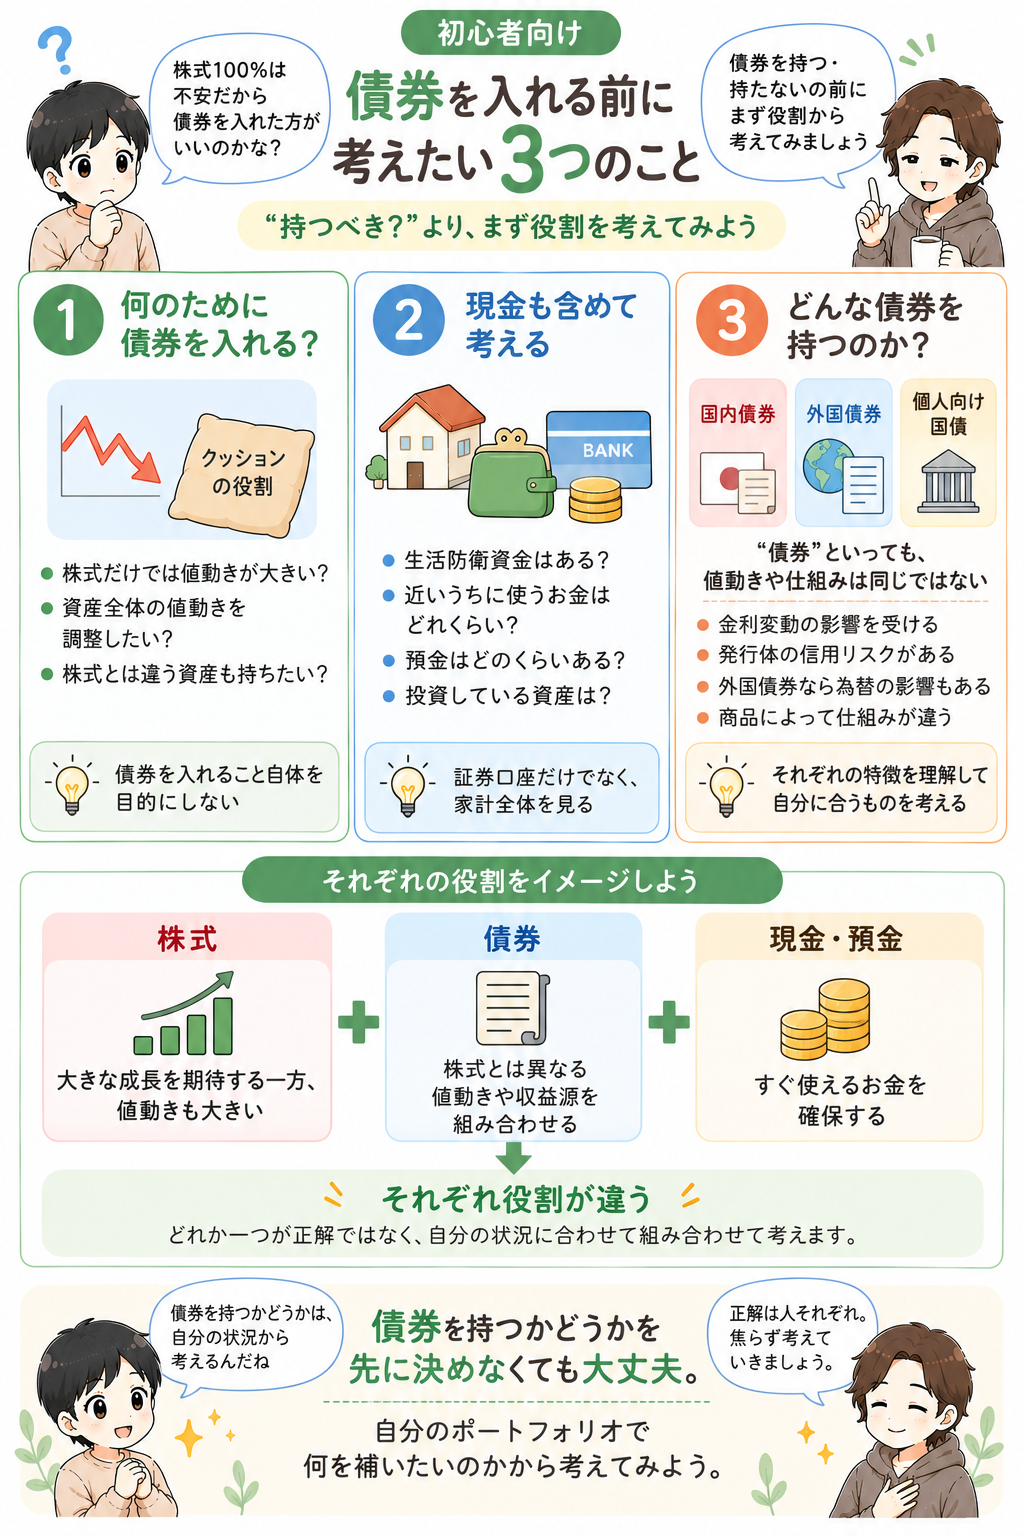
債券を入れる前に考えたい3つのこと
債券について考えるとき、
私は次の3つに分けると整理しやすいと思っています。
①何を補いたいのか
②家計全体で現金をどれくらい持っているのか
③どんな債券を持つのか
① 何を補いたいのか
まず考えたいのは、
債券を入れる目的です。
たとえば、
- 株式だけでは値動きが大きすぎると感じる
- 株式とは異なる資産も持ちたい
- ポートフォリオ全体の値動きを調整したい
といった目的が考えられます。
「一般的なポートフォリオに債券が入っているから」
という理由だけで組み入れるのではなく、
自分が何を補いたいのかを先に考える。
私はこの順番を大切にしています。
② 現金も含めて家計全体を見る
次に考えたいのが、
証券口座の外にあるお金です。
たとえば、
- 生活防衛資金
- 普通預金や定期預金
- 数年以内に使う予定のお金
などです。
証券口座だけを見ると株式100%でも、
家計全体では現金と株式を持っている場合があります。
私自身も、
生活に必要なお金と数年以内に使う予定のお金は、
投資とは分けて現金で管理しています。
そのため、
投資部分だけではなく、
家計全体でどれくらい値動きのない資産を持っているのか
も確認しています。
ただし、
「現金を持っていれば債券はいらない」
という意味ではありません。
生活防衛資金は、
相場の値動きを調整するためだけに持つお金ではなく、
生活を守るためのお金です。
現金と債券にはそれぞれ違う役割があります。
③ 「債券」を一括りにしない
もう一つ確認しておきたいのが、
どんな債券を持つのかです。
一口に債券といっても、
すべて同じ性質ではありません。
たとえば、
- 国内債券
- 外国債券
- 国債
- 社債
- 債券に投資する投資信託
などがあります。
満期まで保有する個別の債券と、
多くの債券を入れ替えながら運用する債券ファンドでも、
値動きの見え方は異なります。
「債券を持つか」だけではなく、
どの債券を、何のために持つのか
まで考えておきたいところです。
現金・債券・株式は、それぞれ役割が違う
現金と債券は、
どちらも株式より値動きを抑える目的で考えられることがあります。
ただ、私は同じものとしては考えていません。
| 資産 | 主な役割の例 | 値動き | 考えておきたいこと |
|---|---|---|---|
| 現金・預金 | 生活費・近い将来の支出など | 小さい | 流動性、預金保護の範囲、インフレなど |
| 債券 | 利子収入や資産配分の調整など | 種類・期間などによって異なる | 金利・信用・為替などのリスク |
| 株式 | 長期的な成長を期待 | 大きい | 大幅な値下がりが起こる可能性 |
この表も、
「どれが優れているか」を比べるためのものではありません。
それぞれ役割が違うので、
自分が必要としている役割から考える
ための整理です。
家計に現金があるなら、債券はいらない?
ここは私自身も考えたところです。
私の場合、
生活費の半年分ほどを現金で確保しています。
さらに、
数年以内に使う予定のお金も、
投資とは分けて管理しています。
そのうえで、
長期間使う予定のないお金を株式中心で運用しています。
現在、投資部分に債券を積極的に組み入れていないのは、
家計全体の現金と投資資産のバランスを見たうえで、
今の自分にはこの形が分かりやすい
と考えているからです。
ここは、
「現金があるから債券は不要」
とは少し違います。
今後、
- 投資資産が大きくなる
- お金を使う時期が近づく
- 収入や家計の状況が変わる
- 株式の値動きをもう少し抑えたいと感じる
といった変化があれば、
債券を含めて資産配分を見直す可能性もあります。
生活が変われば、必要なポートフォリオも変わる。
私はそう考えています。
外国債券について私が考えていること
債券の中には、
外国の国や企業が発行する債券もあります。
ここで気になるのが為替です。
為替ヘッジをしていない外国債券の場合、
債券そのものの値動きだけでなく、
円と外貨の為替変動も円ベースの評価額に影響します。
私は債券に求めるとすれば、
株式とは違う値動きを持たせたり、
ポートフォリオ全体の値動きを調整したりする役割です。
その目的で考えると、
為替ヘッジなしの外国債券は、
今の私には積極的に組み入れたいとは感じていません。
これは外国債券が悪いという意味ではなく、
私が債券に求めている役割との関係です。
また、為替ヘッジを行う外国債券ファンドもあるため、
「外国債券=すべて同じ為替リスク」
というわけでもありません。
私が以前持っていた「個人向け国債」
債券というと、
債券ファンドを思い浮かべる方もいるかもしれません。
ただ、私たちに身近な選択肢の一つに、
個人向け国債があります。
私自身、以前は個人向け国債を購入していたことがあります。
ただ当時は金利がかなり低く、
条件の良いネット銀行の預金と比べても、
私にはそれほど大きな違いを感じられませんでした。
そのため、
管理のしやすさも考えて現金へ戻しました。
ただし、
これは当時の金利環境での判断です。
金利環境は変わります。
そのため今後、
安全性や使う時期などを考えたうえで条件が合えば、
個人向け国債を再び選択肢として検討することもあると思っています。
現在の個人向け国債には、
「変動10年」「固定5年」「固定3年」があり、
最低1万円から購入できます。
また、原則として発行から1年経過後は中途換金できますが、
中途換金時には所定の金額が差し引かれる仕組みになっています。
金利は募集時期などによって変わるため、
検討するときはその時点の条件を確認する必要があります。
※個人向け国債の商品内容については、財務省の最新情報をご確認ください。
債券を入れれば安心、ではない
株式100%が不安になると、
「それなら債券を入れれば安心なのでは」
と思うこともあります。
ただ、
債券にも値動きやリスクがあります。
そして、
債券を増やせば増やすほど良いわけでもありません。
大切なのは、
債券を持っていることではなく、
その債券が自分のポートフォリオでどんな役割を持っているのか
だと思います。
株式の値動きをどこまで受け入れるのか。
現金をどれくらい持つのか。
債券に何を期待するのか。
この3つを一緒に考えると、
自分にとって必要なのかが見えやすくなります。
まとめ|「債券を持つべき?」より、役割から考える
債券には、
株式とは異なる値動きや収益源をポートフォリオに加える役割があります。
一方で、
債券なら何でも値動きが小さいわけでも、
株式が下がったときに必ず上がるわけでもありません。
私自身は現在、
生活防衛資金や近いうちに使うお金を現金で確保したうえで、
長期間使わないお金を株式中心で運用しています。
そのため、
今のところ債券を積極的には組み入れていません。
ただ、
今後もずっとそうすると決めているわけではありません。
家計や資産額、
お金を使う時期が変われば、
債券を組み入れる意味も変わると思っています。
「債券を持つべきか」を先に決めるのではなく、
自分のポートフォリオで何を補いたいのかから考える。
私は、この順番で考えるようにしています。
※本記事は筆者個人の経験や考え方をもとにした内容であり、特定の金融商品や資産配分を推奨するものではありません。
債券・債券ファンドにも価格変動、金利、信用、為替などのリスクがあります。商品の仕組みやリスクを確認したうえで、ご自身の家計状況・投資目的などに合わせて判断してください。