投資を始めると、
「ポートフォリオはどう組めばいいんだろう」
と迷うことがあります。
「全世界株式1本だけで大丈夫?」
「株式と債券は何%ずつ持てばいい?」
「現金もポートフォリオとして考えるの?」
私もいろいろな商品を見ていた頃は、
何をどれくらい持てばいいのか考えることがありました。
今は、ポートフォリオを考えるときに、
投資商品だけを見るのではなく、家計全体を見ることを大切にしています。
この記事では、初心者向けにポートフォリオの基本を整理しながら、
私自身がどのように資産配分を考えているのかも紹介します。
ポートフォリオとは「どの資産を、どれくらい持つか」
ポートフォリオとは、簡単にいえば、
自分が持っている資産の組み合わせです。
たとえば、資産形成でよく出てくるものには、
次のようなものがあります。
- 株式
- 債券
- 現金・預金
- REIT
- 金など
どの資産をどれくらい持つかによって、
期待できるリターンだけでなく、値動きの大きさも変わります。
値動きの異なる資産を組み合わせることは、
ポートフォリオ全体の価格変動を抑える方法の一つです。
ただし、
「株式60%・債券40%なら正解」
といった、すべての人に共通する割合があるわけではありません。
自分が何のために投資するのか。
いつ使うお金なのか。
家計にどれくらい余裕があるのか。
私は、そうしたことを先に考える方が大切だと思っています。
まずは「投資するお金」と「投資しないお金」を分ける
私がポートフォリオを考えるとき、
最初に考えているのは投資商品の割合ではありません。
そもそも、どこまでのお金を投資に回していいのか。
ここから考えています。
たとえば、
- 毎月の生活に必要なお金
- 急な出費に備える生活防衛資金
- 数年以内に使う予定のお金
まで株式投資に回してしまうと、
相場が大きく下がったときに困るかもしれません。
必要なタイミングで株価が下がっていれば、
売りたくなくても売らなければならない可能性があるからです。
そのため私は、
近いうちに使うお金と、長期間使う予定のないお金を分けて考えています。
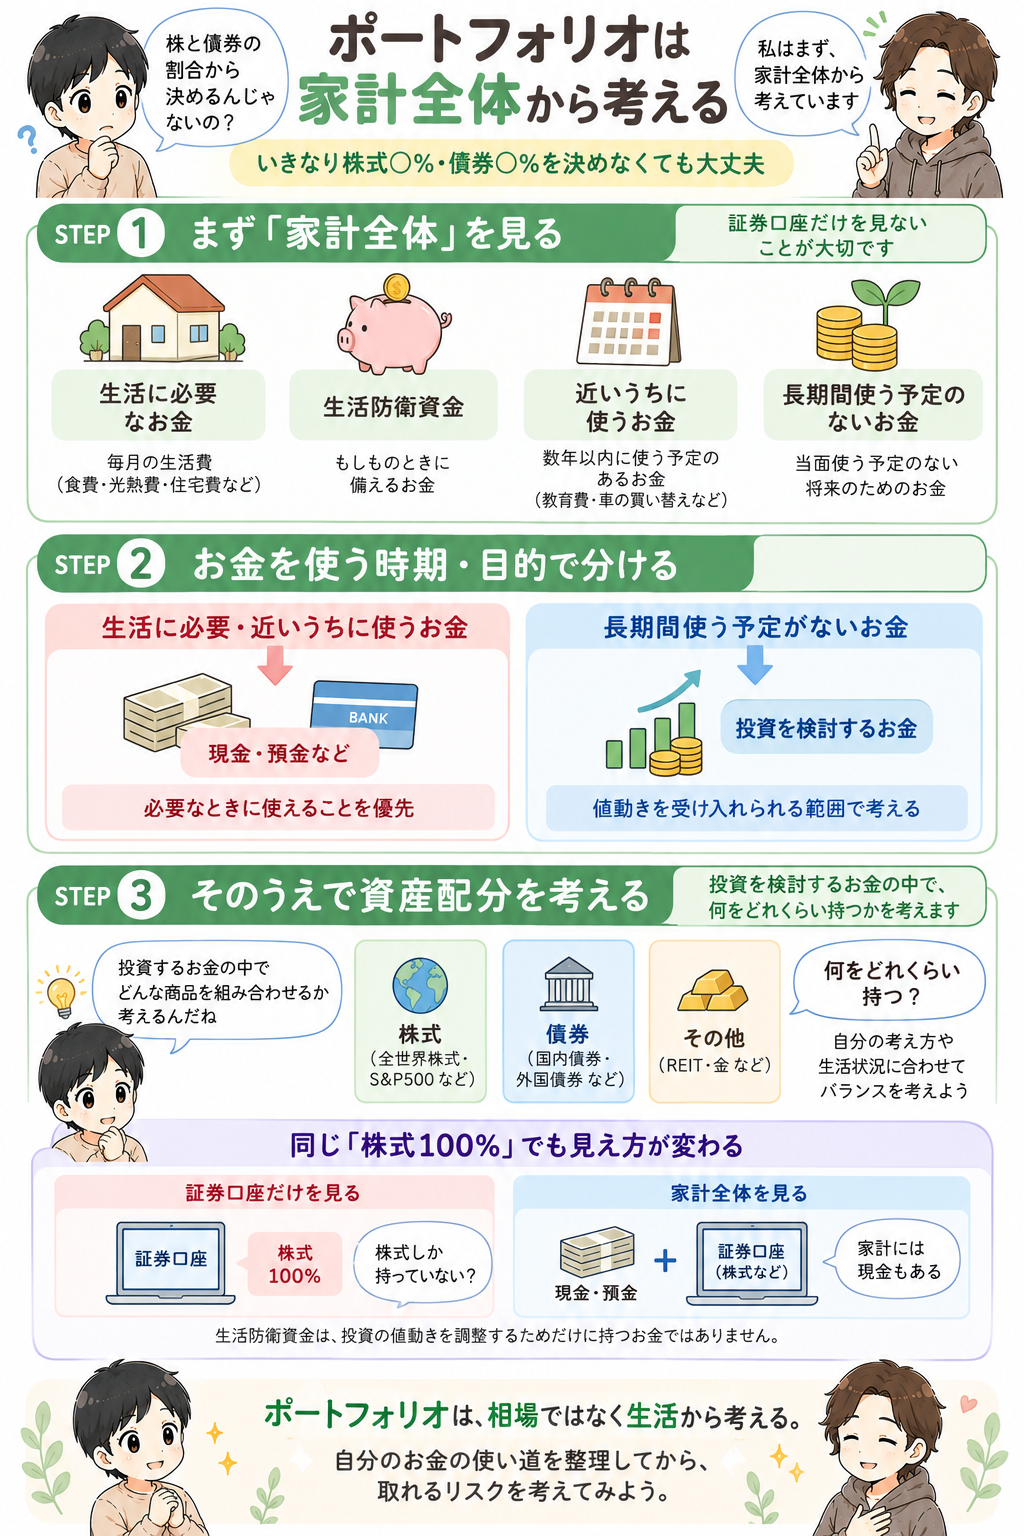
証券口座だけを見ると、
「株式100%」に見える場合でも、
家計全体では現金や預金を持っていることがあります。
だから私は、
証券口座の中だけで資産配分を考えない
ようにしています。
初心者が考えやすい3つのポートフォリオ
投資するお金と投資しないお金を整理したら、
次に「投資するお金をどう持つか」を考えます。
ここでは、考え方を整理するために3つの例を見てみます。
どれが正解というものではありません。
何を重視するかによって、選び方が変わるという例として見てください。
| 考え方 | 組み合わせ例 | 考えるポイント |
|---|---|---|
| 投資部分を株式中心にする | 全世界株式など | シンプルだが、株式の大きな値動きを受ける |
| 株式と債券を組み合わせる | 株式+債券 | 異なる資産を組み合わせ、値動きを調整する |
| 家計全体で考える | 現金・預金+投資資産 | 証券口座だけでなく、生活に必要なお金も含めて考える |
① 投資部分を株式中心にする
たとえば、
- 投資部分:全世界株式など
- 使う予定のあるお金:現金・預金
というシンプルな形です。
全世界株式に連動する投資信託であれば、
1本の中で多くの国や企業に投資できます。
そのため、投資信託が1本だからといって、
企業や地域まで1つに集中しているわけではありません。
一方で、投資部分は株式という資産に偏ります。
「世界中の企業に分散されていること」と「株式以外の資産にも分散されていること」は別です。
ここは分けて考えておきたいところです。
② 株式と債券を組み合わせる
株式だけでなく、債券を組み合わせる方法もあります。
値動きの性質が異なる資産を組み合わせることで、
ポートフォリオ全体の値動きを調整する考え方です。
「株式の値動きが大きすぎると感じる」
という場合には、
こうした資産配分を検討する余地があります。
ただし、債券にも価格変動などのリスクがあります。
「債券を入れれば安全」と単純に考えるのではなく、
何のために債券を持つのかを考えることが大切だと思います。
③ 投資資産と現金を合わせて考える
もう一つ、私が大切にしているのが、
証券口座の中だけでポートフォリオを考えないことです。
たとえば証券口座だけを見れば、
「全世界株式100%」
かもしれません。
でも家計には、預金や生活防衛資金もあります。
家計全体で見ると、
「株式と現金を持っている」
という見方もできます。
もちろん、生活防衛資金は
ポートフォリオの値動きを調整するためだけに持つお金ではありません。
それでも、
自分がどれくらい現金を持っているのかまで含めて考えることは、
投資でどこまでリスクを取れるのかを考える材料になると思っています。
「何歳だから株式○%」だけでは決めにくい
資産配分について調べると、
年齢を基準に株式と債券の割合を決める考え方を見かけることがあります。
年齢も一つの判断材料にはなると思います。
ただ、私は年齢だけでは決めにくいと考えています。
同じ年代でも、
- 収入や毎月の支出
- 家族構成
- 教育費や住宅費
- 保有している現金
- 投資したお金を使う時期
- どの程度の値下がりを受け入れられるか
などは人によって違います。
だから私は、
「○代だから株式○%」と決めるより、
自分の生活から逆算して考える方が分かりやすいと感じています。
私の場合は「現金+株式」で考えている
私の場合、生活費の半年分ほどを現金で確保しています。
さらに、数年以内に使う予定のお金も、
投資とは分けて貯蓄で管理しています。
そのうえで、長期間使う予定のないお金については、
株式を中心に運用しています。
現在の投資の中心は、
全世界株式のインデックス投資信託です。
つまり証券口座の投資部分だけを見れば、
かなり株式に偏っています。
それでも私がこの形を選んでいるのは、
「株式100%なら大丈夫」と思っているからではありません。
株式が大きく下がる可能性があることを前提に、
生活に必要なお金を投資から分けているからです。
そして、商品を増やしすぎず、
自分で理解できる範囲で管理したいという理由もあります。
これはあくまで私の家計と考え方に合わせた一例です。
同じ形が、すべての人に合うとは考えていません。
全世界株式1本なら大丈夫?
ここまで読むと、
「では、全世界株式1本でも大丈夫なの?」
という疑問が残るかもしれません。
全世界株式の投資信託1本でも、
多くの国や企業への分散はできます。
ただし、株式という資産そのものが大きく値下がりすれば、
全世界株式も大きく下がる可能性があります。
そのため、
「1本だから危ないか」ではなく、
「株式をどこまで持つか」
という別の視点が必要になります。
この点は、次の記事で詳しく整理しています。
まとめ|ポートフォリオは家計から考える
ポートフォリオに、
すべての人に共通する正解はないと思っています。
全世界株式1本という考え方もあれば、
株式と債券を組み合わせる方法もあります。
ただ、商品を組み合わせる前に確認しておきたいのは、
自分の生活とお金の使い道です。
- 近いうちに使うお金ではないか
- 生活防衛資金を確保できているか
- どのくらいの値下がりなら受け入れられるか
- 自分で管理できるシンプルさになっているか
私自身は、相場を見て資産配分を変えるより、
こうした家計の条件から考えるようにしています。
ポートフォリオは、相場ではなく生活から考える。
今のところ、それが私には一番しっくりきています。
※本記事は筆者個人の経験や考え方をもとにした内容であり、特定の金融商品や投資手法を推奨するものではありません。
投資には価格変動リスクがあり、元本割れの可能性があります。最終的な投資判断は、ご自身の家計状況・投資目的・リスク許容度などを踏まえて行ってください。